我国新能源材料研发领先全球 从突破到工业主导的跃迁
我国在新能源材料领域捷报频传——从高能量密度锂电池正极材料,到钙钛矿光伏组件,再到低成本电解水制氢催化剂,一系列核心技术的突破引发国际社会广泛关注。有观点认为,我国已领先各国研发出具有颠覆意义的新能源材料,并借此迅速崛起为新的工业霸主。这一说法是否准确?背后的逻辑与挑战究竟是什么?
一、领先并非虚言:关键材料点上突破
客观地说,我国在新能源材料的部分细分领域确实已处于全球第一梯队,甚至实现了从“跟跑”到“领跑”的转变。
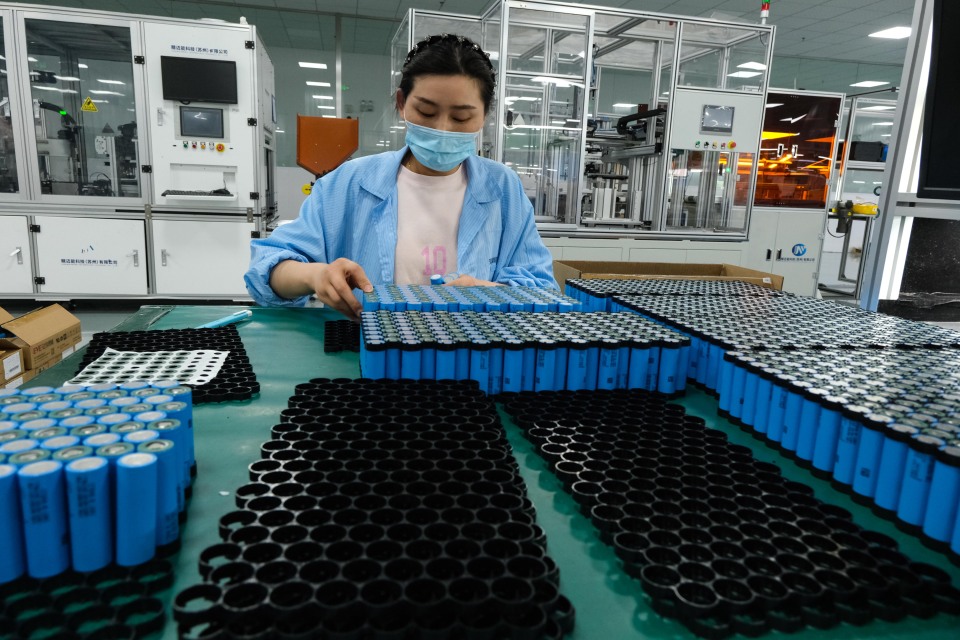
· 锂电池材料体系:我国是全球最大的锂电正极、负极、隔膜、电解液生产国。以磷酸铁锂为例,通过纳米化和碳包覆技术,能量密度和低温性能大幅提升,支撑了比亚迪刀片电池等标杆产品。三元正极中高镍低钴化进展也走在世界前列。
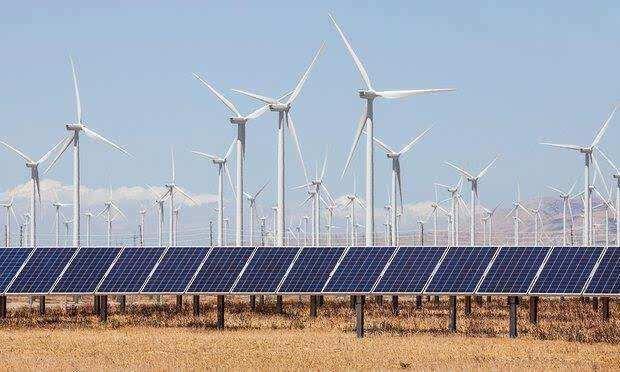
· 光伏材料:隆基、通威等企业在单晶硅、异质结、钙钛矿叠层电池上不断刷新效率纪录。2023年,我国钙钛矿太阳能电池稳态效率突破26%,大面积组件制备技术领先欧美。
· 氢能与催化材料:中科院、清华等团队研发的低铂/非铂催化剂显著降低了电解水制氢成本,并在质子交换膜、固态储氢材料上形成自主知识产权。
· 钠离子电池与固态电池:宁德时代发布的第一代钠离子电池、卫蓝新能源的半固态电池均已进入量产或装车阶段,技术成熟度领先日韩同行。
这些成就离不开国家中长期科技规划、产学研协同攻关,以及超大规模市场带来的快速迭代机会。
二、从材料突破到“工业霸主”的逻辑链条
新能源材料之所以被认为能改变世界工业格局,是因为它处于“双碳”转型与智能制造的交汇点:
- 能源结构重塑:光伏、风电、氢能的关键材料决定了发电成本与储能效率,谁掌握了材料,谁就掌握了能源转型的命脉。
- 产业链控制力:正极材料、电解液、隔膜等环节占锂电池成本的60%以上,我国在这些环节的产能占全球70%以上,形成了强大的议价能力和供应韧性。
- 技术外溢效应:新材料技术会带动装备制造(如涂布机、卷绕机)、智能控制、回收利用等全产业链升级,形成“材料—器件—系统—标准”的闭环。
- 地缘影响力:当欧洲、北美试图通过《通胀削减法案》等政策构建本土供应链时,我国企业已通过海外建厂、技术授权等方式深度嵌入全球新能源体系。
有观点认为,这标志着一个新的“工业霸主”正在诞生——不再仅仅依靠规模和成本,而是建立在原创材料创新基础上。
三、理性看待领先:短板与挑战并存
尽管势头强劲,但称“已领先各国研发出所有关键新能源材料”并不准确,更不应盲目乐观:
· 原始创新仍待加强:很多底层材料专利(如某些固态电解质、高端聚烯烃隔膜)仍由美日企业掌握,我们在基础科学层面仍需补课。
· 资源与设备依赖:锂、钴、镍等关键矿产对外依存度较高;部分高端表征设备、精密涂布机核心部件仍依赖进口。
· 技术路线多元博弈:钠离子、固态、氢能等路线尚未完全定型,简单说“独霸”可能忽视了日本、韩国、美国在特定材料上的深厚积累。
· 国际政治风险:技术封锁、贸易壁垒、碳关税等可能迟滞我国材料出海,迫使企业调整全球布局。
四、真正的“霸主”含义:生态与标准主导
回顾历史上英国(煤炭与蒸汽机材料)、美国(石油与硅材料)的工业主导地位,可以发现“霸主”的核心不在于单项材料领先,而在于构建了全球研发、生产、标准和金融网络。
我国若想将新能源材料的先发优势转化为持久的工业影响力,需要在以下方面持续发力:
第一,加强基础研究,设立长周期专项基金,鼓励科学家探索颠覆性材料体系。
第二,打通“材料—器件—回收”全生命周期,建立循环经济标准,降低对进口矿产的依赖。
第三,主导国际标准制定,在IEC、ISO等组织中推动中国材料测试方法与安全规范成为全球参考。
第四,培育世界级企业集群,支持宁德时代、隆基、比亚迪等链主企业向材料上游和全球服务网络延伸。
第五,保持开放合作,避免闭门造车,与全球科研机构共建联合实验室,吸引顶尖人才。
五、从领先一步到改变世界
我国在新能源材料领域的确取得了令世界瞩目的成就,正在从根本上重塑全球能源与工业版图。说是“已领先各国”在部分维度成立,但要说“成为工业霸主”,还需保持清醒——真正的霸主是时间长河中技术、标准、金融和军事等多重优势的叠加。
新能源材料是中华民族实现从“制造大国”迈向“制造强国”的关键杠杆。只要我们坚持创新驱动、补齐短板、开放合作,就有可能在即将到来的绿色工业革命中占据制高点,为世界贡献中国方案,而不仅仅是追求“霸主”标签。让我们在欢呼突破的冷静迈进下一个固态电池、钙钛矿、氢能材料等更具挑战性的战场——那里的胜利才真正决定谁能改写未来一百年的工业秩序。
如若转载,请注明出处:http://www.aktsc.com/product/3.html
更新时间:2026-10-11 13:55:31