从通信电源到新能源 工业制造与材料创新的协同之路
在全球能源转型与“双碳”目标驱动下,工业制造正经历一场深刻的结构性变革。以通信电源为代表的电力电子制造,不再局限于为通信基站提供稳定供电,而是加速向新能源发电、储能、电动汽车等场景延伸。与此新能源及汽车产业的爆发式增长,又倒逼上游新能源材料的研发突破。三者之间,构成了一个从材料到器件再到系统的协同创新链条。
一、通信电源:工业制造的技术底座
通信电源是典型的高频开关电源,其核心在于高效率、高可靠性与宽温度适应能力。经过数代演进,现代通信电源的转换效率已普遍超过96%,功率密度不断提升,数字化控制与智能运维成为标配。这些技术积累并非孤立存在,而是可以直接迁移到光伏逆变器、储能变流器、车载充电机等新能源电力电子设备中。可以说,通信电源制造为新能源电力电子产业提供了一支训练有素的工程师队伍、成熟的供应链以及严苛的可靠性验证体系——这是许多新兴新能源企业快速上量的关键支撑。
二、新能源及汽车:拉动工业制造升级的主引擎
当新能源汽车和新能源发电成为国家战略性方向,工业制造的需求侧发生了根本变化。传统通信电源的客户集中于运营商,订单相对稳定,而新能源市场要求更快的迭代速度、更低的成本以及更灵活的生产方式。
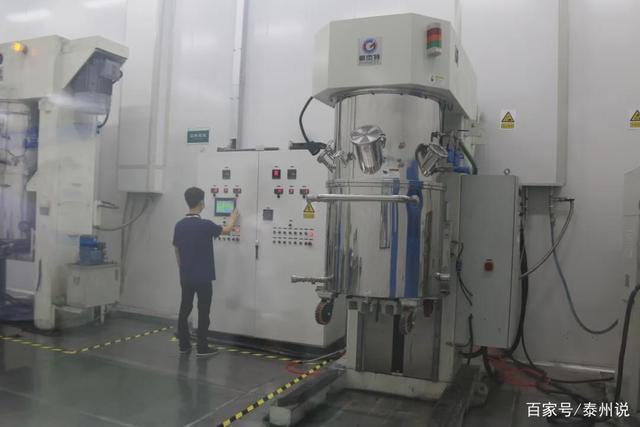
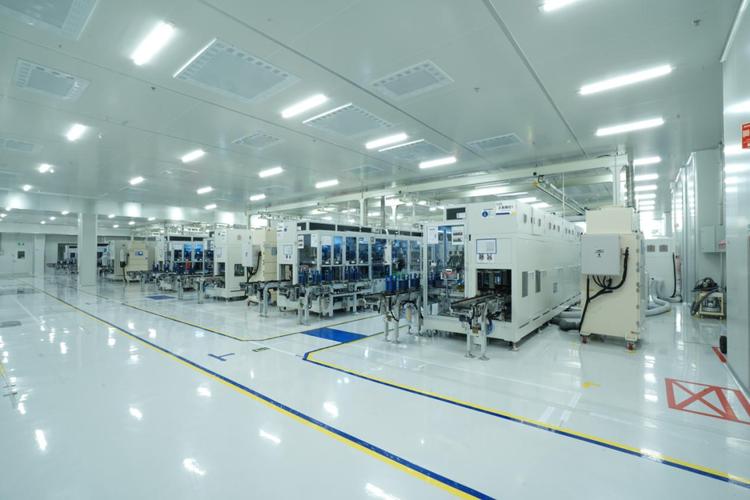
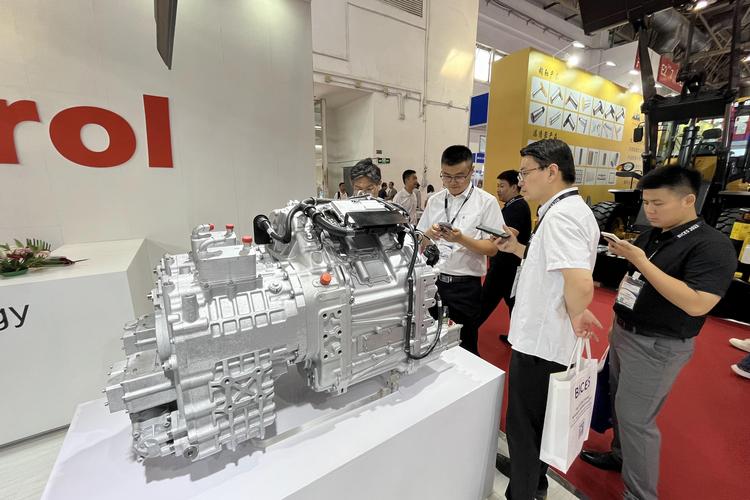
以汽车为例,电动化带来三电系统(电池、电机、电控)的制造需求,催生了大量精密结构件、功率模块、高压连接器、热管理系统等增量零部件。许多原本做通信电源、工业电源的企业,凭借电力电子与散热设计经验,快速切入车载电源、便携式储能等赛道。在制造端,自动化产线、数字孪生、柔性制造等技术也从通信设备制造向新能源汽车工厂扩散,形成“通信电源工艺+汽车级质量体系”的融合模式。
三、新能源材料:研发锚点决定产业高度
制造能力再强,如果没有材料层面的突破,新能源产业的性能天花板就难以打破。新能源材料大致可以分为三类:
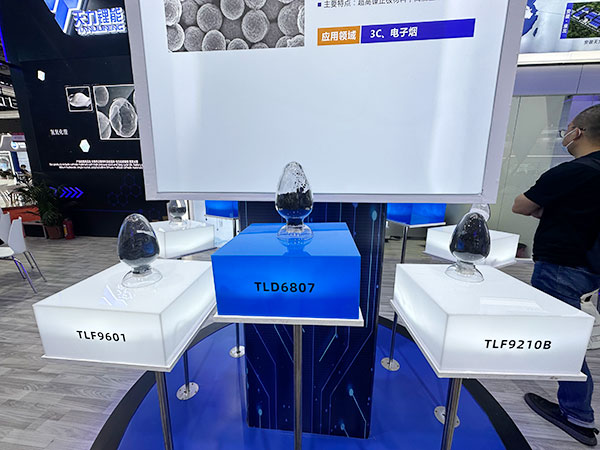
第一类,能量转换与存储材料。光伏领域的钙钛矿、叠层电池材料,持续推高光电转换效率;锂电领域的正极材料从磷酸铁锂向高镍三元、富锂锰基演进,负极从石墨向硅碳负极升级,固态电解质则被视为下一代电池的关键。这些材料的粒度、纯度、界面稳定性,直接决定电池的能量密度、循环寿命与安全性。
第二类,功率半导体材料。碳化硅(SiC)和氮化镓(GaN)为代表的第三代半导体,正在替代传统硅基器件,使逆变器、车载充电机、通信电源的开关频率与效率再上一个台阶。而这类材料的衬底生长、外延工艺,本身就是精密制造与材料科学的交叉领域。
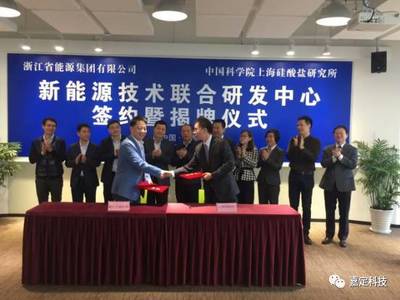
第三类,结构与热管理材料。新能源汽车轻量化需要高强度铝合金、碳纤维复合材料;电池热失控防护需要气凝胶、云母板、高导热灌封胶等。这些材料的研发往往由下游整车厂或电池厂提出性能指标,再联合上游材料企业定制开发,形成“需求牵引—联合研发—量产验证”的闭环。
四、协同路径:从单点突破到系统创新
要让通信电源、工业制造、新能源及汽车、新能源材料真正形成合力,需要三条协同路径:
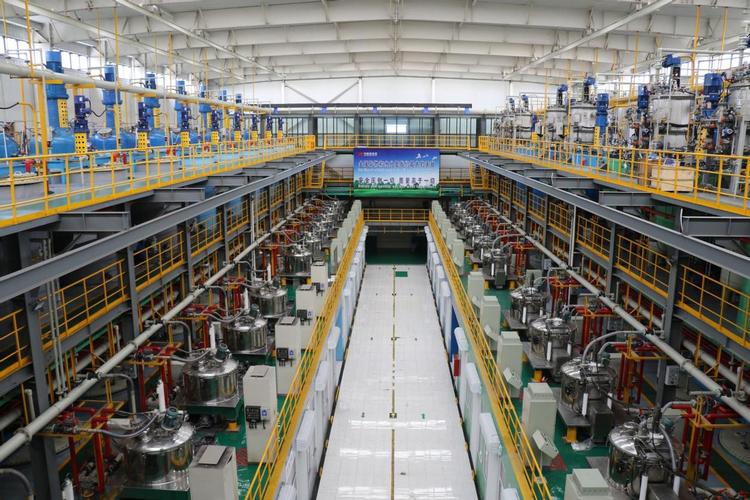
一是制造工艺与材料研发并行。材料企业在实验室阶段就应考虑量产工艺的兼容性,制造企业则应提早介入材料的中试与验证,缩短从样品到产品的周期。
二是电力电子与电池管理跨域融合。通信电源的数字控制算法可以优化电池均衡策略,车载电源的双向充放电功能可以反哺电网调峰,这要求企业在系统层面进行软件与硬件的深度整合,而非简单的部件替换。
三是打造开放式中试与检测平台。无论是新型正极材料,还是碳化硅模组,都需要第三方或龙头企业牵头的中试线完成可靠性验证。通信电源行业曾建立较完善的入网检测体系,这一经验可以移植到新能源领域,降低全行业的试错成本。
通信电源代表的工业制造是“肌肉”,新能源及汽车是“场景”,新能源材料是“细胞”。没有材料的持续革新,制造与场景就会缺乏跃迁的动力;而没有制造环节的快速转化,再好的材料也难以变成有竞争力的产品。当前,中国在这些领域已形成较为完整的产业生态,下一步是从单点领先转向系统协同,在高效电力电子、固态电池、第三代半导体等交叉点发力。谁能率先打通材料—器件—系统—场景的全链条,谁就能在全球新能源竞争中占据主动权。
如若转载,请注明出处:http://www.aktsc.com/product/32.html
更新时间:2026-10-11 20:39:36